SAP ECC 的维护收口已经进入倒计时,但不少客户连自己站在哪一档都还没对齐。官方时间线上三个节点,两个已经落地:EHP 0 至 5 的主流维护在 2025 年 12 月 31 日停止;S/4HANA 本地版兼容包(Compatibility Pack)的使用权在今年 5 月 31 日收口。还剩最大的一个,2027 年 12 月 31 日 EHP 6 至 8 主流维护到期。本文是转述型资讯:事实部分来自 SAP 官方公告与 SAP Community 官方维护时间线帖(2026-10-25 核对),叙事框架参考 SEIDOR 的 ECC 期限指南,第三方支持一路另据支持商公开口径补齐。
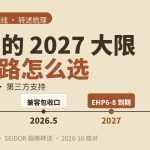
三个日期先对齐,再谈路线
第一档已经过去。EHP 0 至 5 在 2025 年底停了主流维护,官方没有给这一档延保选项,系统转入客户特定维护(customer-specific maintenance),补丁与支持按个案处理。
第二档影响的是已经动了的人。S/4HANA 本地版的兼容包原定 2025 年底收口,官方在 2025 年 12 月 31 日宣布最后五个月过渡期,最终停在 2026 年 5 月 31 日。例外有两类。客户服务、运输管理(LE-TRA)、流程制造(PP-PI)三类兼容包延到 2030 年底;RISE with SAP 私有云订户的兼容包权利保留到 2030 年底,依据是 SAP Note 2269324。
第三档就是 2027 年 12 月 31 日。EHP 6 至 8 的主流维护到这天为止,Business Suite 7 的核心应用同日到期。官方留了延保通道,最长到 2030 年 12 月 31 日,费用按官方官宣口径在现有支持费用上加两个百分点,业内估算支持费率大约从 7% 涨到 9%。
三条路的前提和账
迁云是官方主推的一条
SEIDOR 指南把迁云拆成两个场景。还在 ECC 上跑的,走 Brownfield 或 Bluefield 转换进 S/4HANA 私有云,也就是 RISE with SAP 订阅;已经上了 S/4HANA 本地版、还依赖兼容包的,做 Lift-and-Shift 平移到私有云。官方给的迁移诱因很直接,兼容包权利跟着 RISE 走,保留到 2030 年底,等于多出三年过渡期。
公有云的 GROW with SAP 也在候选清单里,但它面向标准化程度高的新实施,定制重的 ECC 存量并不合适,SEIDOR 的场景单里也没把它算作主路径。
延保只买到 2030 年,且不是每档都能买
延保选项只对 EHP 6 至 8 开放,2028 年起三年,加两个百分点。这笔钱买到的是决策时间,不是终点,2030 年之后系统还是要迁走,或者转入客户特定维护。还在 EHP 0 至 5 的系统没有资格买,这条路对它们不存在。
第三方支持是现成的第三条路
主流维护结束后,把支持交给 Rimini Street 一类第三方支持商,费用通常低于官方延保,税务与合规补丁的口径要自己担。SEIDOR 指南不讲这一路,实施商的业务边界可以理解,本文据第三方支持商的公开口径补齐。对已经停在客户特定维护上的 EHP 0 至 5 系统,这本来就是现成选项。
运维侧的两点判断
其一,先摸版本再谈路线。三条路对不同版本的实际可用性不一样,EHP 0 至 5 只剩迁云和第三方支持两条;EHP 6 至 8 的真实决策点在 2027 年前,选迁云还是买三年延保;买了延保的,终点同样压在 2030。把系统清单里的 EHP 分布先盘一遍,比任何路线图讨论都优先。很多团队卡在「以为还有时间」的错觉上,其实低版本那一档的时间已经用完了。
其二,账要算全再选。延保加价按支持基数百分比算,系统规模越大绝对额越高;第三方支持省下的支持费,要对冲自建补丁评估能力,ABAP 团队得能自己读 note 判断该不该打。迁云项目里最贵的人工是定制代码清理和权限重整,动身前先做一轮许可存量自查和权限角色治理盘点,报价会实很多。AI 辅助清理定制代码的工程路线,可以参考我们接入大模型的记录。