随着 2021 年前后签约的首批 SAP S/4HANA Cloud 私有版(PCE)合同陆续进入到期窗口,续约正在成为中国客户绕不开的课题。围绕「续约到底会不会涨价」,市场信号是相互矛盾的:Gartner 预警未锁定价格上限的私有云客户面临 10% 甚至更高的涨幅,SAP 官方则公开表示「该分析事实上不正确」,CEO Klein 同时明确不为续约基础提供折扣。在彼此矛盾的表态背后,许多企业 CIO 和 IT 负责人对报价单的实际构成、价格底线与可谈判空间,依然缺少可以依循的判断依据。本文基于我们近期的 PCE 续约前诊断与谈判支持项目经验,从涨价信号、账单结构、价格底线、谈判杠杆四个方面逐层拆解。
涨价预警与官方否认
财报基本盘与续约端的利润动机
SAP 的 2025 年报本身并不难看,营收 368 亿欧元、同比增长 8%,云积压订单达到 770 亿欧元;但资本市场的反应说明了另一个问题:云积压增速出现回落预期,2026 年 1 月 29 日股价单日收跌约 16%,是 2020 年 10 月以来最大单日跌幅。在这种增长压力下,续约收入作为云业务利润的关键组成部分,被 SAP 摆在了更重要的位置。CEO Klein 的表态相当直接:不打算对续约基础提供折扣,续约收入是推动云收入和利润的关键,不应为前 12 个月的业绩激励而打折。据我们观察分析,SAP 在续约端回收利润的动机是真实存在的,这一点不需要从阴谋论的角度去解读,财报数字本身已经说明了压力来源。
交锋双方其实不在同一层客户上
| 相关方 | 表态 | 性质 |
|---|---|---|
| Gartner | 未锁定续约价上限的私有云客户面临 10% 或更高涨幅 | 第三方风险预警 |
| SAP 官方 | 「该分析事实上不正确」 | 否认涨幅事实 |
| SAP CEO Klein | 不对续约基础提供折扣 | 关闭折扣对冲通道 |
把三句话放在一起看就会发现,Gartner 所说的是「未锁价」客群的风险敞口,SAP 所否认的是涨幅事实本身,双方并没有在同一层客户上真正交锋,客户也无法从任何一方获得确定性。更要注意的是,中国 PCE 首批客户的续约率与装机量都没有公开数据,判断只能建立在合同条款与定价机制上。我们此前的分析显示,SAP 在华高端 ERP 份额较巅峰期已明显回落,在华定价权有所削弱,但存量客户的迁移成本依然很高,单纯以「威胁出走」很难换取折扣,真正能换来折扣的是替代方案的可信度。对客户来说,续约价格的上限从来不在双方的表态里,而在自己当年签下的合同条款里。
账单结构与 FUE 计量机制
FUE 计量与用户类型归类
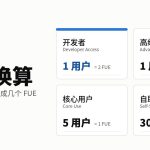
很多客户习惯性地以为 SAP 按用户数计费,拿到续约报价单时才发现满纸缩写。云时代的计量单位早已换成 FUE(Full Use Equivalent,全使用等效):授权不再数人头,而是按用户类型加权折算成点数池,基础概念可以先看这篇 FUE 概念详解。官方换算口径里,三类常用档位的折算没有争议:
| 用户类型 | 典型对象 | 折算比例 | FUE 权重 |
|---|---|---|---|
| 高级用户(GB,advanced use) | 决策层、全权用户 | 1:1 | 1.0 |
| 核心用户(GC,core use) | 业务骨干 | 约 5:1 | 0.2 |
| 自助用户(GD,self-service use) | 一线操作员 | 约 30:1 | 0.033 |
归类的重要性可以用一个算例说明:一家 100 人规模的公司,如果其中 60 名一线操作员在实施阶段被设成了高级用户,点数消耗就是 100 FUE;将这部分用户归回自助档后,消耗变为 40 × 1 + 60 × 0.033 ≈ 42 FUE。同样的人数,仅仅因为归类不同,账单就相差近六成,这也正是许多企业「买 80 用 90、一路超用」的根因:用户数量并没有增加,错的是从上线之初就固化下来的权限归类。
风险提示:开发者(Developer Access)的官方权重是 1 人折 2 个 FUE,是所有用户类型里最贵的一档,三份官方材料口径一致。开发类授权一旦混进普通业务角色,点数就按双倍放大;用户类型重分类时,开发访问隔离要与一线用户降档并行推进。涉及开发账号的增购预算,仍建议向 SAP 取得书面确认后再做测算。
账单三构成与计量机制
在核对 FUE 之前,还有一步经常被跳过:先拆账。PCE 的账单由三部分构成,分别是 FUE 使用者订阅费、Digital Access(数字访问)介接费与模组套件费,三块的计费逻辑各不相同。如果涨价实际发生在介接费或模组费上,却被误判为点数不足而盲目增购 FUE,预算就会花错地方,这是我们在项目中反复见到的情况。计费机制方面,SAP 每月自动计量 PCE 系统用量(计量框架正迁移到部署在系统侧的 UCM add-on),结果在 SAP for Me 门户呈现,超用可以回溯计费、少用不退,本质上是一套单向规则;权限结构一旦失控,点数消耗就会随之失控,客户实际是在为闲置权限持续付费。
报价单上的三条价格底线
「已经是底价」这句话的杀伤力,在于 SAP 报价体系里确实同时存在三条「底线」,名称相近、性质完全不同,搞混任何一条都会让谈判停留在错误的位置上:。。。。。。。。
续约谈判的四个可行杠杆
短期止血:立即启动用户类型重分类。把错配的高级用户归回真实职能档位,FUE 消耗会立竿见影地回落,且完全合规,因为它只是让计量恢复真实状态。我们经手的案例中,仅这一项就能省下可观比例的许可费;前提是重新梳理「谁在用什么」,往往需要追溯到上线初期的归类规划。开发类授权的剥离同样在这一步:混在业务角色里的开发访问按双倍计点,剥出来单独评估,账面会再降一截。
策略建议:。。。。。。。。。
除此之外还有两个常规抓手。其一是折扣弹性:SAP 的标价(List Price)通常虚高,真实成交依赖非标折扣,常见在 7 折以上,值得追问的是折扣率依据什么确定、有没有更高的空间。其二是节奏控制:SAP 的维保费与云订阅内置年度提价条款,按当地消费者价格指数调整、SAP 口径上限 5%,2023 年首轮落地之前这项调整近十年没有动过。在合同到期前一年启动续约询价,既可以避开累积涨幅,也能为自己留出比价与谈判的时间窗口。
2027 时间锚与替代方案
所有续约与迁移决策共用同一个时间锚:2027 年 12 月 31 日 ECC 主流维护截止,付费延长最多到 2030 年、费率上浮约 2%,三条路怎么走此前专门拆过一篇。正如我们在私有云套餐变化分析中提示过的,行动窗口正在收窄,2026 年是最后一个完整的决策窗口年。
ECC 停服之后,Rimini Street、Spinnaker 等第三方支持服务是主要的替代选项:年费低于原厂,但合规责任需要自担、补丁响应依赖第三方节奏,且基本放弃后续升级路径,接近一扇单向门。多数以 SAP 为核心系统的企业,这张牌更大的价值在谈判桌上,而非真的走出去。
另一个变量是 AI。Joule 等 SAP 的 AI 能力几乎只在云端提供,继续留在本地部署(On-Premise)的技术代价正在显性化,这也是 SAP 推动「续约 + 迁移」组合的官方杠杆之一。Joule 的架构与计费逻辑,可参考我们此前的架构与定价拆解。
续约前自查清单
收到 SAP 续约报价后,建议先逐项核对以下问题:
- 报价中的 FUE 数量,与实际用户类型折算后的消耗是否对得上,有没有超用;
- 用户类型归类是否合理,一线操作员有没有被设成高级用户;
- 销售所说的「底价」,究竟是 。。。。。;
- 是否走了「物料不减续约」优惠,这份优惠是否给到位;
- 能否取得定价系统的脱敏截图或书面公式用于对账;
- 系统集成(SAP CPI)、数字访问等附加套件是否都在使用、能否精简。
对首批走进续约窗口的 PCE 客户而言,报价单像黑匣子,但黑匣子是可以拆开的。近期我们为一家制造企业提供续约前诊断,三年合计数百万的报价涨幅,介入之后通过 FUE 归类优化与定价依据对账,客户既厘清了账单结构,也找回了实质性的议价空间,做法是把规则摆到透明处、让每一分钱花得明白,而非硬压价。赛锐信息在 SAP License 审计与续约谈判方面有持续的咨询积累,AMS-V 作为自研的 SAP License 与 FUE 资产优化产品,管账号资产、盯 FUE 利用率、做持续合规监控。需要续约前诊断或产品演示,可以随时联系赛锐信息。
本文首发于 sapzx.com,版权归 河.南.赛.锐.信.息.科.技.有.限.公.司 所有,未经授权请勿转载。